Bankerna tjänar storkovan på sina kunder. Sedan förra finanskraschen har de fyra storbankerna dragit in 1 453 miljarder kronor – bara på räntor och avgifter.
Beloppet motsvarar statens utgifter för barnbidrag i 62 år, föräldraförsäkring till alla småbarnsföräldrar i 49 år eller kostnader för flyktingmottagning i 248 år.
När de svenska bankerna krisade för femton år sedan ryckte staten ut och garanterade banksystemet.
Sedan dess har de fyra storbankerna – Nordea, Handelsbanken, Swedbank och SEB – tjänat stora pengar på sina kunder.
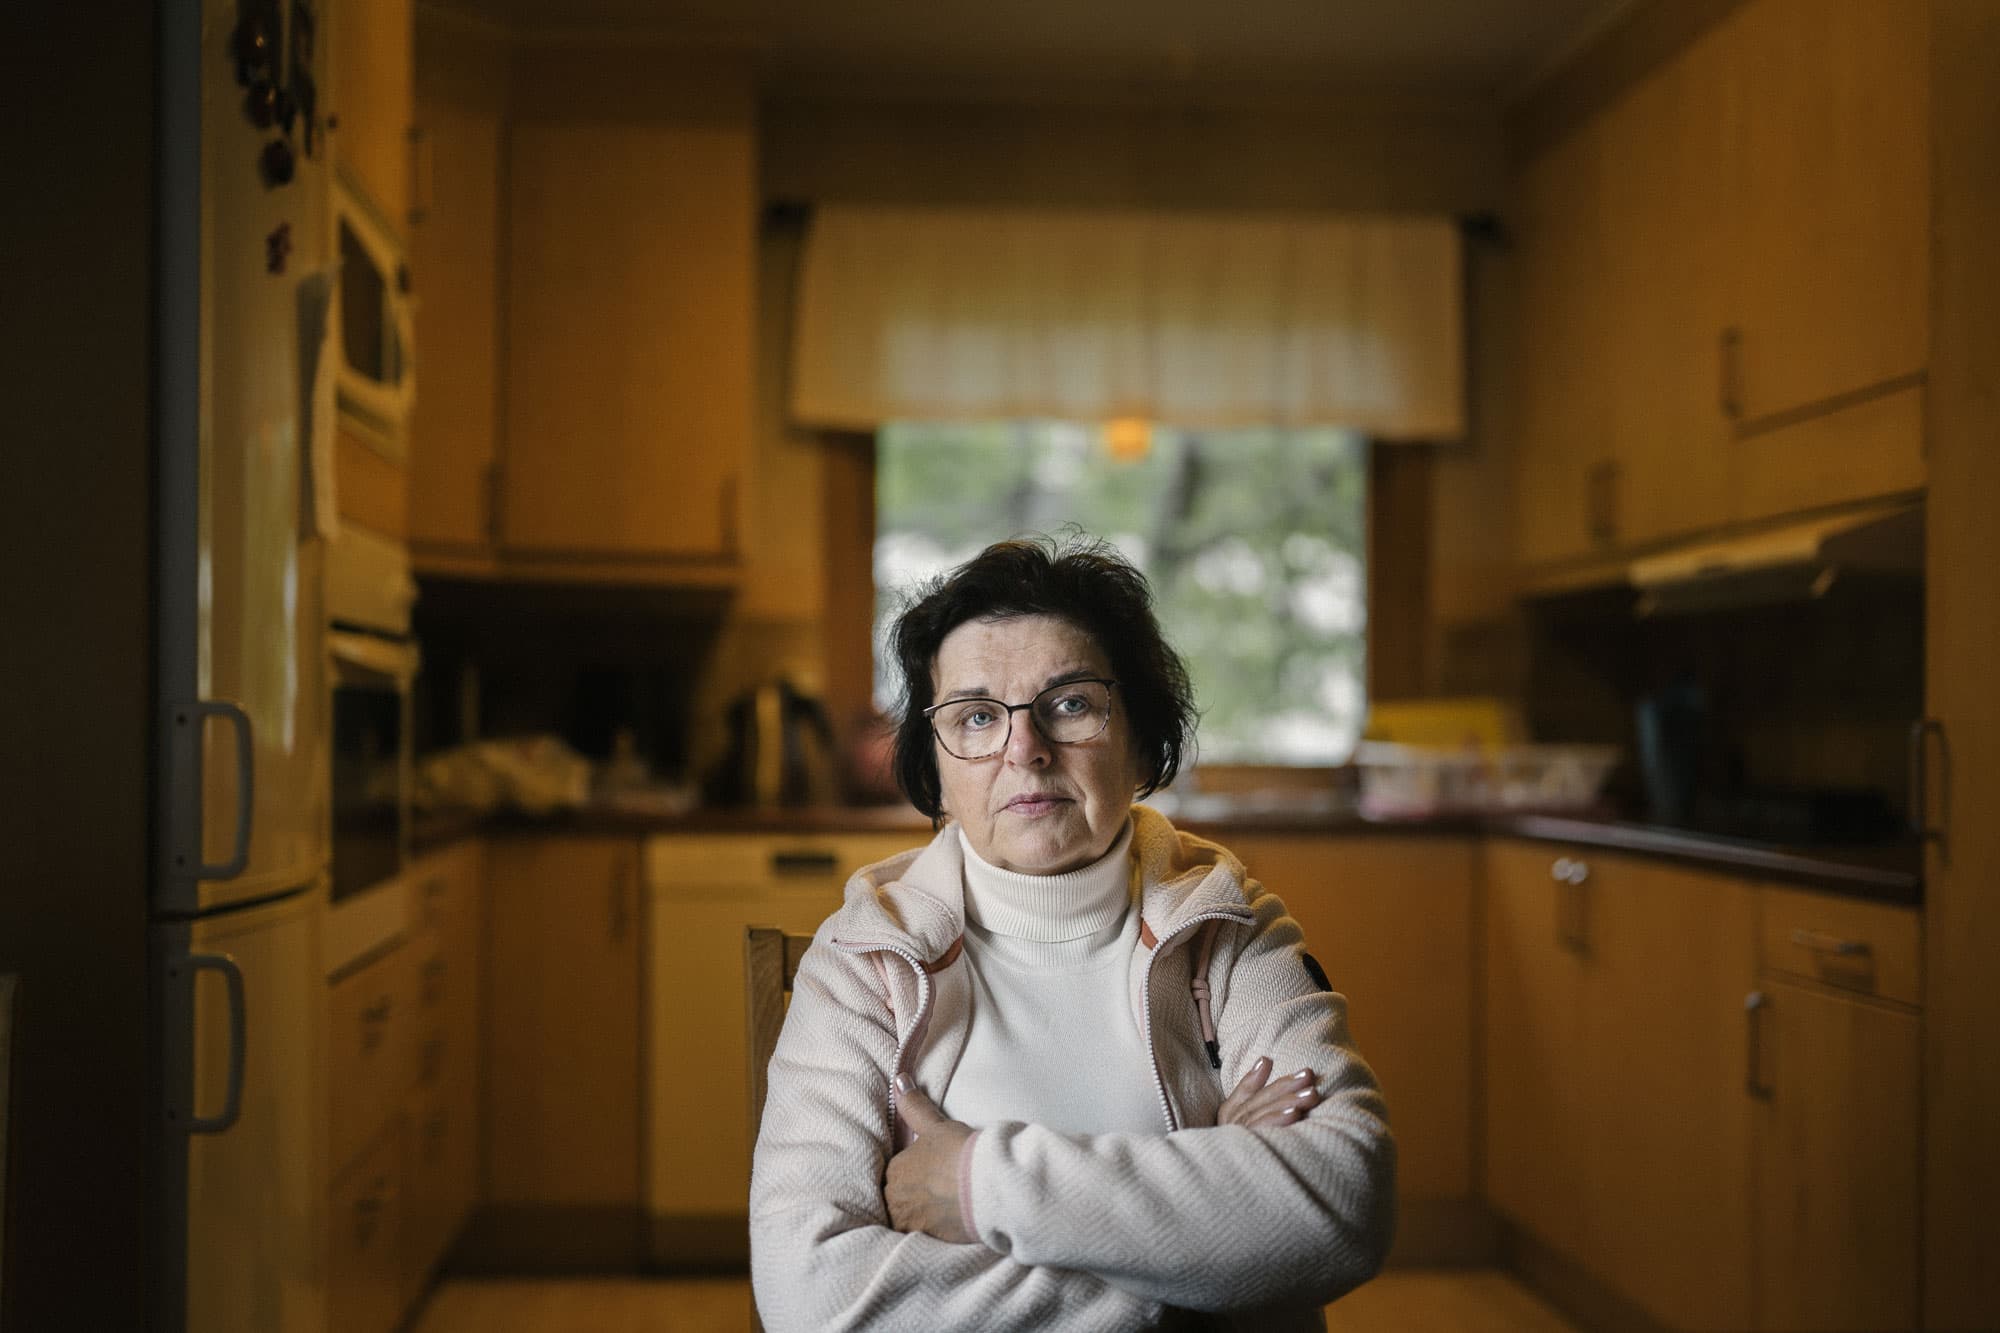
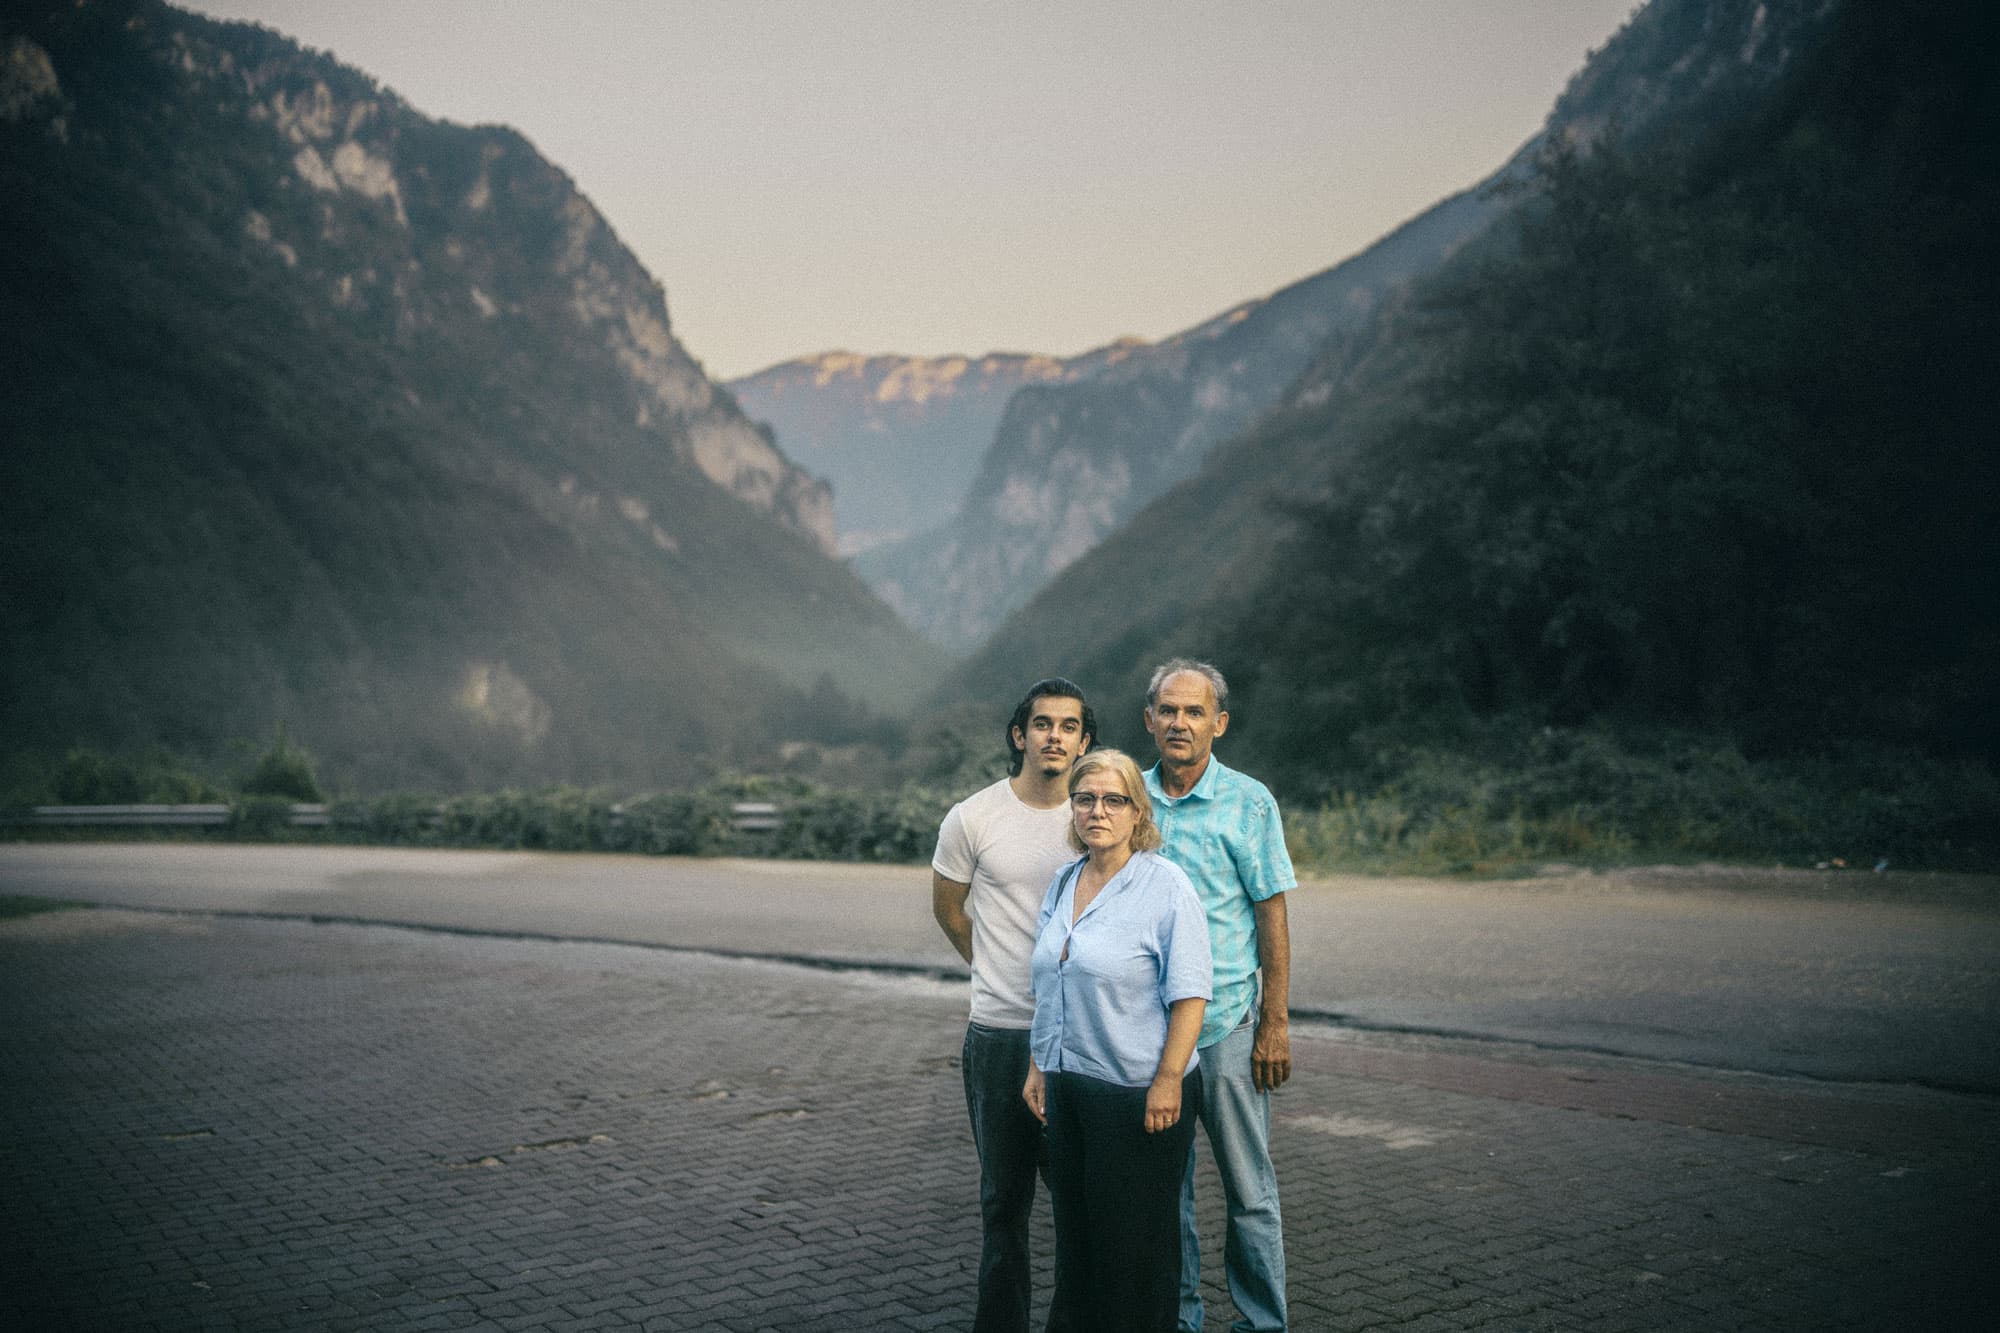
Margareta Eriksson-Liljedal, tryckare i Helsingborg, är en av dem. Hon är upprörd över bankernas vinster och hur de tjänar stora pengar på hennes familjs och andras huslån.
– Vi är som en guldtacka för bankerna, säger hon.
Den viktigaste inkomstkällan för en bank är räntan. Inkomsterna från räntorna har ökat dramatiskt under de senaste femton åren, visar Dagens Arbetes sammanställning.
Bankerna har också utvecklat en allt viktigare inkomstkälla: provisioner. Alltså de avgifter vi betalar när vi köper fonder, aktier, obligationer med mera.
Tillsammans har ränteinkomster och provisioner stärkt de fyra bankernas kassa med 1 453 miljarder sedan förra bankkrisen. Pengar som kunderna betalat.
– Javisst, det är alltid kunderna som betalar, säger Mats Larsson, professor i ekonomisk historia vid Uppsala universitet.
Att de svenska bankerna hittills klarat sig så bra beror enligt Mats Larsson på att förra finanskrisen lärde dem en läxa. De har inte tagit lika stora risker som de amerikanska. Och de har sett till att tjäna bra med pengar på räntor och provisioner.
– Ränteinkomsterna är oerhört viktiga för en bank. Det är räntorna som ger den största inkomsten.
Den bank som i fjol tjänade mest på att utlåningsräntan är högre än inlåningsräntan är Nordea. Räntenettot på 39 miljarder kronor kompletterades med ett provisionsnetto på nära 11 miljarder.
– Det som gör svenska banker stabila är att vi har bra balans mellan in- och utlåning, säger Helena Östman, presschef på Nordea.
Skillnaden mellan in- och utlåningsräntan är inte anmärkningsvärt stor, säger hon. Utan tvärtom.
– Den är historiskt rekordlåg och låg i internationell jämförelse.
Läs också Dagens Arbetes granskning av vad bankerna tjänat sedan bankkrisen.